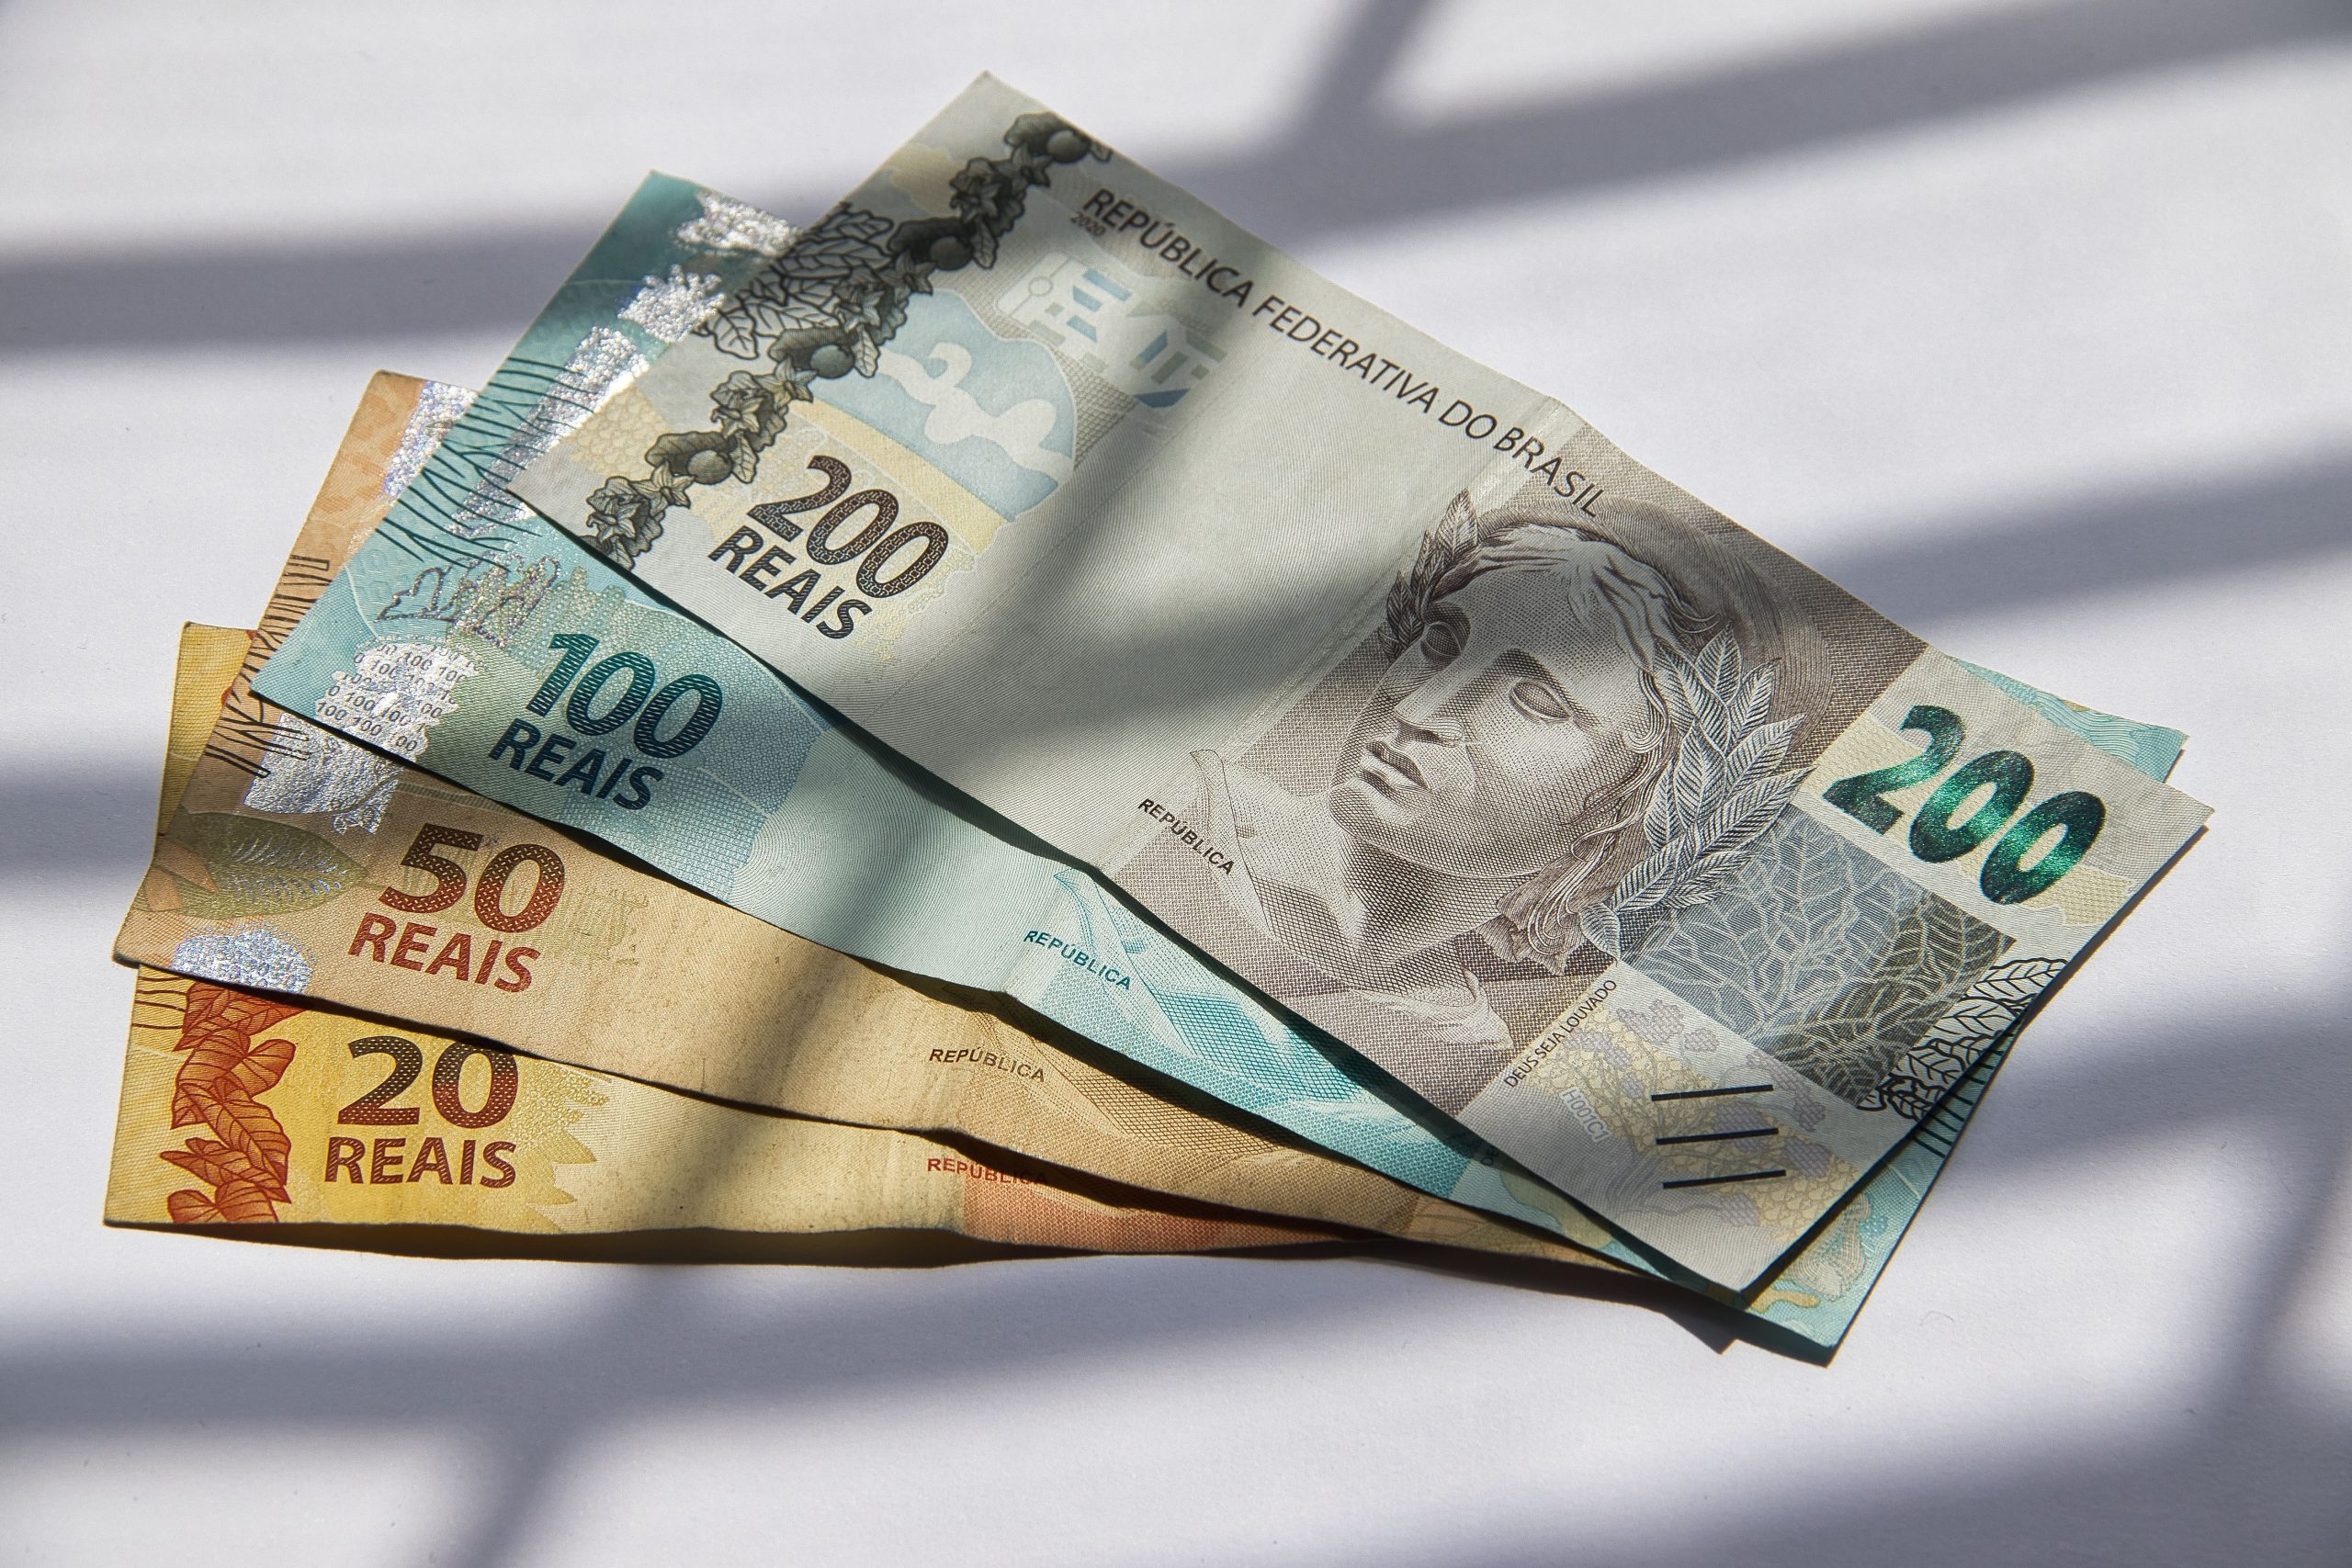
Como o TDAH afeta a vida financeira: 7 sinais e o que fazer
O Transtorno do Déficit de Atenção com Hiperatividade (TDAH) é uma condição neurobiológica que afeta milhões de brasileiros e pode impactar significativamente diversos aspectos da vida cotidiana, incluindo a gestão das finanças pessoais. Compreender como o TDAH influencia comportamentos financeiros é fundamental para desenvolver estratégias eficazes de organização e controle do dinheiro.
O que é TDAH e como afeta o dia a dia
O TDAH é caracterizado por padrões persistentes de desatenção, hiperatividade e impulsividade que interferem no funcionamento diário. Essas características neurológicas podem manifestar-se de formas distintas em cada pessoa, mas frequentemente afetam a capacidade de planejar, organizar e executar tarefas que exigem atenção sustentada — incluindo o gerenciamento financeiro.
No contexto das finanças pessoais, as funções executivas comprometidas pelo TDAH — como memória de trabalho, controle inibitório e planejamento — podem criar obstáculos específicos para manter contas em dia, poupar recursos e tomar decisões financeiras equilibradas.
7 sinais de que o TDAH está afetando sua vida financeira
1. Compras por impulso frequentes
Pessoas com TDAH podem experimentar dificuldade em controlar impulsos, o que frequentemente se traduz em compras não planejadas. A busca por gratificação imediata e a dificuldade em avaliar consequências de longo prazo podem levar a gastos desnecessários que comprometem o orçamento mensal. Esse padrão pode se manifestar tanto em pequenas compras cotidianas quanto em aquisições maiores realizadas sem análise adequada.
2. Esquecimento de pagamentos e vencimentos
A desatenção característica do TDAH pode resultar em esquecimentos recorrentes de datas de vencimento de contas, faturas de cartão de crédito e compromissos financeiros. Esse esquecimento não decorre de irresponsabilidade, mas da dificuldade em manter informações organizadas na memória de trabalho. As consequências incluem multas, juros por atraso e comprometimento da pontuação de crédito.
3. Dificuldade em manter organização financeira
Manter registros organizados, arquivar documentos e acompanhar receitas e despesas exige planejamento e atenção sustentada — habilidades que podem ser desafiadoras para pessoas com TDAH. A falta de organização pode dificultar o acompanhamento de quanto dinheiro entra e sai, impossibilitando o controle efetivo do orçamento e a identificação de gastos problemáticos.
4. Procrastinação em questões financeiras importantes
Tarefas financeiras que parecem complexas ou tediosas — como declarar o imposto de renda, revisar investimentos ou renegociar dívidas — podem ser constantemente adiadas. A procrastinação no TDAH está relacionada à dificuldade em iniciar tarefas que não oferecem recompensa imediata e que exigem esforço mental prolongado, podendo resultar em perdas financeiras ou oportunidades desperdiçadas.
5. Dificuldade em poupar e planejar o futuro
O planejamento financeiro de longo prazo requer a capacidade de visualizar cenários futuros e adiar gratificações presentes — habilidades que podem ser comprometidas pelo TDAH. A preferência por recompensas imediatas pode dificultar a criação e manutenção de reservas de emergência, poupança para objetivos específicos ou planejamento de aposentadoria.
6. Uso excessivo do limite do cartão de crédito
A combinação entre impulsividade e dificuldade em acompanhar gastos pode levar ao uso não planejado e excessivo do crédito disponível. Pessoas com TDAH podem ter maior tendência a perder o controle sobre o quanto gastam no cartão, acumulando dívidas que se tornam difíceis de quitar e gerando encargos financeiros significativos.
7. Ciclos de endividamento e renegociação
A junção dos comportamentos anteriores pode resultar em padrões cíclicos de endividamento: gastos impulsivos e desorganização levam ao acúmulo de dívidas, que são renegociadas ou parcialmente quitadas, seguidas por novos episódios de descontrole financeiro. Esse ciclo pode gerar estresse crônico e comprometer seriamente a saúde financeira a longo prazo.
O que fazer: estratégias práticas para gerenciar finanças com TDAH
Busque diagnóstico e acompanhamento profissional
Se você reconhece vários dos sinais descritos, considere buscar avaliação com um médico psiquiatra ou neurologista especializado em TDAH. O diagnóstico adequado pode abrir caminho para tratamentos que incluem medicação e terapia cognitivo-comportamental, ferramentas que podem melhorar significativamente o controle dos sintomas e, consequentemente, a gestão financeira.
Importante: este conteúdo possui caráter informativo e não substitui a avaliação e orientação de profissionais de saúde qualificados.
Automatize o máximo possível
A automação é uma aliada poderosa para compensar a dificuldade de memória e organização. Configure débitos automáticos para contas fixas, programe transferências automáticas para poupança no dia do recebimento do salário e ative alertas e lembretes no celular para vencimentos e metas financeiras. Quanto menos depender da memória, menor a chance de esquecimentos custosos.
Simplifique seu sistema financeiro
Reduza a complexidade mantendo o menor número possível de contas bancárias e cartões de crédito. Concentrar suas finanças facilita o acompanhamento e diminui a carga cognitiva necessária para gerenciar múltiplas fontes de informação. Prefira soluções integradas que permitam visualizar todas as suas contas em um único lugar.
Use ferramentas visuais e aplicativos especializados
Aplicativos de gestão financeira podem compensar dificuldades de organização ao categorizar gastos automaticamente, enviar notificações e apresentar informações de forma visual. Escolha ferramentas com interface simples e recursos de lembretes. Gráficos e representações visuais do orçamento podem ser especialmente úteis para pessoas com TDAH, tornando conceitos abstratos mais concretos.
Crie barreiras para compras impulsivas
Implemente estratégias que criem “atrito” entre o impulso e a compra. Algumas técnicas eficazes incluem remover cartões de crédito salvos em sites de compras, estabelecer regras pessoais como aguardar 24 horas antes de qualquer compra não essencial, e usar listas de compras previamente elaboradas. Considere deixar cartões em casa quando sair para atividades que não exigem compras.
Estabeleça rotinas financeiras simples e regulares
Defina momentos fixos na semana para revisar finanças — por exemplo, todo domingo à tarde. Mantenha a rotina curta e objetiva: verificar saldo, revisar gastos da semana e confirmar que não há pendências. A regularidade ajuda a criar um hábito automático que requer menos esforço consciente com o tempo.
Trabalhe com um planejador financeiro ou coach
Profissionais especializados em planejamento financeiro podem ajudar a criar sistemas personalizados que considerem as particularidades do TDAH. Alguns coaches financeiros têm experiência específica em trabalhar com pessoas neurodivergentes e podem oferecer suporte, accountability e estratégias adaptadas às suas necessidades individuais.
Pratique autocompaixão e ajuste expectativas
Reconheça que a gestão financeira pode ser genuinamente mais desafiadora para você devido a diferenças neurológicas — isso não é falha de caráter ou falta de vontade. Comemore pequenas vitórias, aprenda com os deslizes sem autocrítica excessiva e ajuste suas estratégias conforme necessário. O progresso pode ser gradual, mas mudanças sustentáveis são possíveis com as ferramentas adequadas.
Quando buscar ajuda profissional
Se as dificuldades financeiras relacionadas aos sintomas de TDAH estão causando endividamento significativo, conflitos familiares ou estresse intenso, é fundamental buscar ajuda profissional. Uma abordagem multidisciplinar — envolvendo médico psiquiatra, psicólogo e, quando apropriado, um consultor financeiro — pode fornecer o suporte necessário para desenvolver habilidades de gestão financeira adaptadas às suas necessidades específicas.
Lembre-se de que dificuldades financeiras causadas pelo TDAH não refletem preguiça ou irresponsabilidade, mas sim desafios neurobiológicos reais que podem ser gerenciados com estratégias apropriadas e, quando necessário, tratamento adequado.
Referências
- Associação Brasileira do Déficit de Atenção (ABDA) – Informações sobre TDAH e suas manifestações
- Ministério da Saúde – Biblioteca Virtual em Saúde: Transtorno do Déficit de Atenção com Hiperatividade
- Conselho Federal de Psicologia – Orientações sobre diagnóstico e tratamento de TDAH
- Barkley, R. A. – Pesquisas sobre TDAH e funções executivas (literatura científica internacional)
Sujeito a análise e aprovação de crédito. Aplicam-se termos e condições; consulte as taxas e condições atualizadas no site oficial da instituição.